Содержание
Как биржа считает цену входа после добораДва примера: лонг вниз и шорт вверхГде теперь безубыток с комиссиямиПочему после добора ликвидация становится ближеКак решать, доливать или нет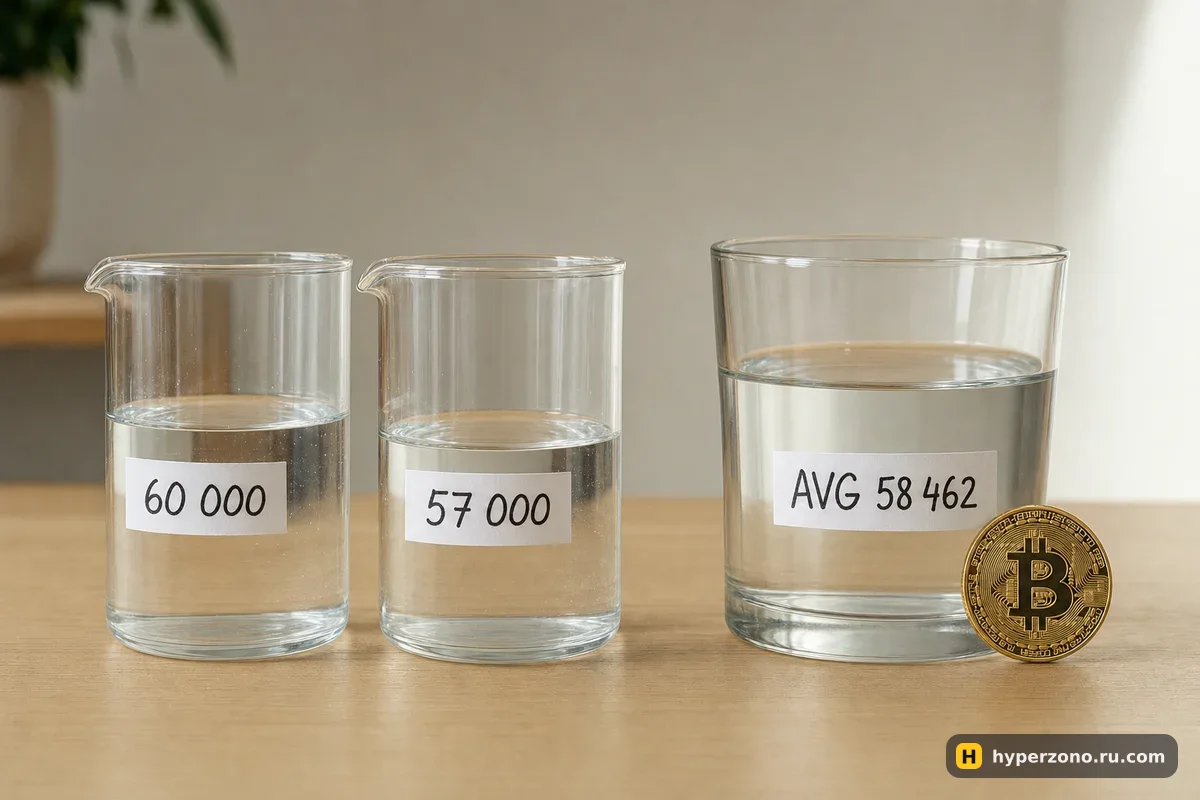
Как биржа считает цену входа после добора
Когда вы открываете вторую сделку по той же монете в ту же сторону, биржа не создаёт новую позицию рядом — она добавляет монеты к старой и пересчитывает одно-единственное число в поле «Цена входа». Считается оно просто: биржа берёт все суммы, на которые вы открывались, и делит их на всё количество монет, которое на эти суммы набралось.
Допустим, первый вход — 500 USDT по цене 60 000. Это 500 / 60 000 = 0,008333 BTC. Цена упала до 57 000, вы доливаете ещё 500 USDT и получаете 500 / 57 000 = 0,008772 BTC. Вместе — 0,017105 BTC, а суммы сделок дали 500 + 500 = 1 000 USDT. Средняя цена входа = 1 000 / 0,017105 = 58 462, и ровно это число покажет биржа.
Обратите внимание: арифметическая середина между 60 000 и 57 000 — это 58 500, а получилось чуть ниже. Так выходит всегда, когда вы доливаете одинаковыми суммами в USDT: на те же 500 долларов по низкой цене монет достаётся больше, и дешёвый вход весит в средней чуть сильнее. Если бы вы добирали одинаковым количеством монет, средняя была бы ровно посередине.
Подставьте в калькулятор свои входы — он считает до трёх заходов, для лонга и для шорта, и сразу показывает, сколько монет оказалось в позиции и где проходит безубыток с комиссиями.
Два примера: лонг вниз и шорт вверх
Лонг с примера выше: вы ждали роста биткоина, вошли на 500 USDT по 60 000, цена пошла вниз, на 57 000 вы добрали ещё на 500. Теперь у вас позиция на 1 000 USDT по цене входа 58 462. Хорошая новость в том, что для выхода в ноль цене больше не нужно возвращаться к 60 000 — достаточно 58 462. Плохая — минус считается уже от двойной суммы сделки: каждый процент дальнейшего падения теперь стоит вам 10 USDT вместо пяти.
Шорт усредняют зеркально, вверх. Вы продали ETH на 500 USDT по 3 000 — это 0,1667 ETH. Цена выросла до 3 200, вы добавили ещё 500 USDT, то есть 0,1563 ETH. Всего 0,3229 ETH, суммы сделок дали 1 000 USDT, средняя цена входа — 3 097. Теперь прибыль начинается, когда цена опускается ниже 3 097, а не ниже 3 000. Логика та же, только знак движения обратный: подробнее про сами направления — в разборе лонга и шорта.
Третий вход считается тем же способом: добавляете к сумме денег и к количеству монет ещё один заход, делите одно на другое. Руками это несложно, но на третьем доборе в полевых условиях, когда позиция уже в минусе, человек обычно не считает вовсе — поэтому и стоит один раз посмотреть цифры заранее, спокойно.
Где теперь безубыток с комиссиями
Поле «Цена входа» на бирже — это чистая средняя, без расходов. Комиссию вы платите с каждого исполнения отдельно: за первый вход, за добор и потом ещё за выход. Если вы входите рыночной заявкой, то есть забираете цену прямо из стакана, Binance берёт 0,05% от суммы сделки — именно так проходит большинство первых сделок. Если заявка постояла в стакане и её исполнил кто-то другой, ставка ниже, 0,02%.
Посчитаем для нашего лонга по 0,05%: 0,25 USDT за первый вход, 0,25 за добор и около 0,5 при закрытии позиции на 1 000 USDT. Всего примерно 1 USDT. Чтобы его отбить, цене нужно подняться на 1 / 0,017105 = 58 долларов выше средней. Реальный безубыток получается около 58 520, а не 58 462 — это примерно 0,1% сверху. У шорта так же, только в другую сторону: закрыться в ноль можно около 3 094 вместо 3 097.
Если вы держите позицию через расчёт фандинга, к этому добавляется ещё и он — и считается он от всей суммы сделки, которая после добора стала вдвое больше. Сумму легко прикинуть в калькуляторе фандинга, а общую картину расходов разбирает отдельная страница про комиссии на фьючерсах.
Почему после добора ликвидация становится ближе
Вот тот самый момент, ради которого стоит считать до клика, а не после. Средняя цена входа стала лучше — и это создаёт приятное ощущение, что сделка улучшилась. Но денег на счёте у вас не прибавилось, а позиция выросла вдвое. Значит, каждый следующий доллар движения против вас съедает ваш запас вдвое быстрее.
Учебный пример: на счёте 300 USDT, режим кросс-маржи, вы вошли в лонг на 500 USDT с плечом 5x по 60 000 — в залоге 100 USDT, остальное свободно. На 57 000 вы доливаете ещё 500 USDT, в залог уходит вторая сотня. К этому моменту первый вход уже в минусе на 25 USDT — 0,00833 BTC умножить на 3 000 долларов падения. Поэтому на счёте остаётся не 100, а около 75 свободных USDT.
Биржа требует, чтобы на счёте всегда оставался небольшой неприкосновенный запас под позицию — у нас в примере это 0,5% от суммы сделки; на бирже такой запас называют поддерживающей маржой. Когда денег становится меньше этого запаса, позицию закрывают. С таким запасом ликвидация до добора была бы где-то около 24 100 — очень далеко. После добора она подтягивается примерно к 41 100. От текущей цены 57 000 это уже не 58% запаса, а около 28%.
| Только первый вход | После добора | |
|---|---|---|
| Сумма сделки | 500 USDT (0,00833 BTC) | 1 000 USDT (0,01711 BTC) |
| Средняя цена входа | 60 000 | 58 462 |
| Безубыток с комиссией 0,05% | ≈60 060 | ≈58 520 |
| Ориентир ликвидации при 300 USDT на счёте | ≈24 100 | ≈41 100 |
В изолированной марже картина выглядит иначе, но смысл тот же: чтобы добрать, вам придётся выделить позиции дополнительный залог, и после этого свободных денег на счёте, которыми можно было бы отодвинуть ликвидацию позже, останется совсем мало. Чем два режима отличаются, разобрано в материале про кросс и изолированную маржу.
Цифры в таблице — ориентир: настоящая цена ликвидации зависит от ступени поддерживающей маржи, режима маржи и других ваших позиций. Подставьте свои значения в калькулятор ликвидации до и после добора и сравните два числа — это и есть настоящая цена вашего решения усредниться.
Добор — это новая сделка, а не починка старой. Прежде чем нажать, ответьте себе на один вопрос: если бы у вас сейчас вообще не было позиции, открыли бы вы лонг по этой цене на эти деньги? Если да — вы добираете по плану. Если нет — вы просто пытаетесь не признавать убыток, и это самый дорогой способ его увеличить.
Как решать, доливать или нет
Посчитайте среднюю и безубыток заранее
Введите в калькулятор оба входа и комиссию. Вы увидите, на сколько процентов цене нужно вернуться, чтобы вы вышли в ноль. Иногда оказывается, что нужно всего 1,5% — и это меняет решение. Иногда — 9%, и это тоже меняет решение.
Проверьте новую цену ликвидации
Посчитайте её для позиции до добора и после. Если запас сжался больше чем вдвое, добор делает сделку другой по риску, а не просто «чуть лучше по цене».
Решите заранее, сколько всего денег может оказаться в этой сделке
Лимит задаётся до первого входа: например, не больше 1 000 USDT суммы сделки и не больше 20 USDT возможного убытка. Тогда добор — это заранее запланированная вторая часть, а не импровизация. Как считать этот лимит, разобрано в материале про размер позиции.
Оставьте стоп на всю позицию
После добора старый стоп прикрывает только часть объёма либо вообще мог слететь. Поставьте новый — от новой средней цены и на полное количество монет. Как это делается, показано в инструкции по установке стоп-лосса.
Самое полезное в этих четырёх шагах — то, что они занимают минуту и делаются до клика. Если хочется посмотреть, как поле «Цена входа» меняется в реальном окне сделки после второго захода, это проще всего увидеть самому: откройте фьючерсы на Binance и сравните число на экране с тем, что выдал калькулятор. Если заявки исполнились ровно по тем ценам, что вы ввели, числа совпадут; если рыночный ордер набрался по нескольким ценам, биржа покажет чуть другую среднюю — и это нормально.
Как посчитать среднюю цену входа на фьючерсах вручную?
Сложите все суммы в USDT, на которые вы открывались, и отдельно сложите количество монет, полученное на каждом входе. Поделите первое на второе — это и есть средняя цена входа. Для равных сумм в USDT средняя получается чуть ниже арифметической середины в лонге и чуть выше в шорте.
Биржа показывает ту же среднюю, что и калькулятор?
Да, цена входа в карточке позиции считается точно так же — суммы сделок делятся на суммарное количество монет. Расхождение возможно только из-за проскальзывания: если ордер исполнился по нескольким ценам, в расчёт идут реальные цены исполнений, а не та цена, которую вы видели в момент нажатия.
Входит ли комиссия в цену входа, которую показывает биржа?
Нет. В поле «Цена входа» комиссий нет — это чистая средняя. Настоящий безубыток чуть дальше: нужно отбить комиссию за каждый вход, за выход и фандинг, если позиция висела через расчёт. При входе и выходе рыночными заявками по 0,05% это около 0,1% от цены.
Усреднение снижает риск или увеличивает?
Снижает цену, по которой вы выходите в ноль, и увеличивает риск: позиция становится больше, а денег на счёте — нет. Ликвидация после добора подтягивается ближе к рынку, иногда очень заметно. Поэтому решение правильно принимать по новой цене ликвидации, а не по новой средней.
Сколько раз можно усредняться?
Технически — пока хватает свободной маржи. На практике число входов и общую сумму стоит задавать до первой сделки: например, два добора и жёсткий потолок по сумме сделки. Бесконечное усреднение упирается в размер депозита, и упирается оно в него именно тогда, когда цена двигается против вас дольше всего.
Чем это отличается от сетки или DCA-бота?
Механика средней цены там та же самая, только входы делает автоматика по заранее заданным уровням. Разница в дисциплине: бот не передумает и не добавит лишний заход, а человек добавляет. Как устроены такие боты, разбирает страница про grid-бота на фьючерсах.