Содержание
Сначала решите, сколько вы готовы потерятьФормула: объём считается от стопаТри примера: депозит 100, 500 и 2000 USDTПочему нельзя считать «сколько влезет по марже»Плечо подбирается последнимСколько риска держать одновременно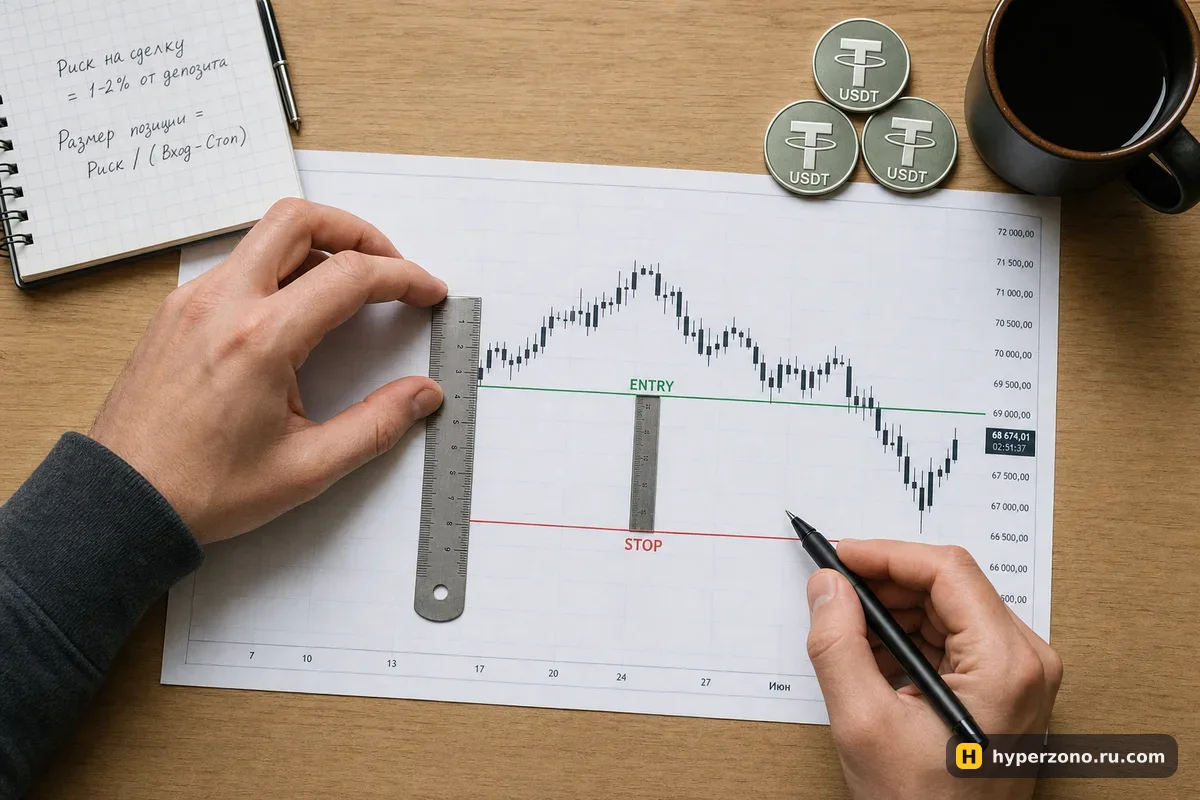
Сначала решите, сколько вы готовы потерять
Любой расчёт начинается не с объёма сделки, а с одной суммы: сколько денег вы спокойно отдадите рынку, если эта конкретная сделка не сработает. Удобнее всего считать в процентах от депозита — так сумма сама уменьшается, когда дела идут плохо, и растёт, когда счёт растёт.
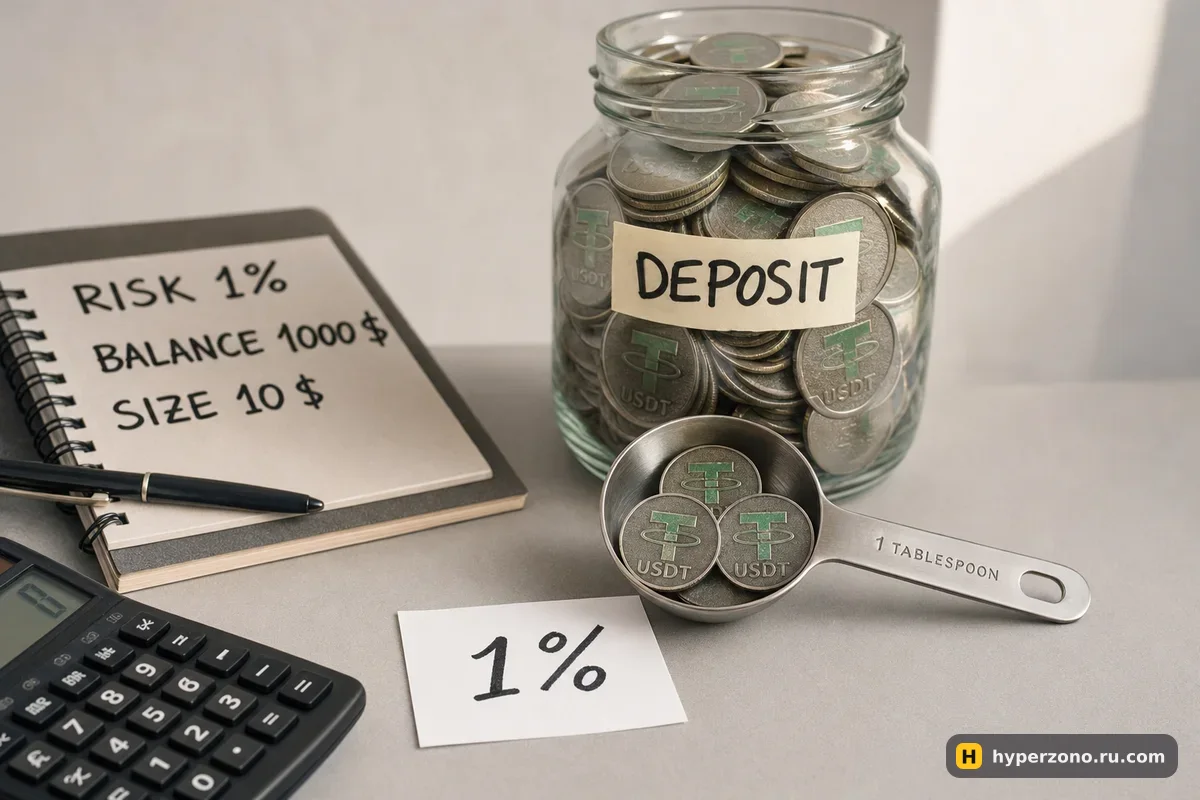
Общепринятый ориентир — 1–2% депозита на одну сделку. Это и есть то самое «правило 1 процента», о котором пишут в книжках по трейдингу: на счёте 500 USDT вы рискуете пятью долларами, на счёте 2000 USDT — двадцатью. Звучит скучно и мелко, но именно эта скука даёт вам право ошибиться десять раз подряд и всё ещё остаться в игре: после десяти убытков по 1% от счёта останется около 90% денег, а не ноль.
Новичку стоит держаться ближе к 1%. Первые недели вы платите не за прибыль, а за опыт, и чем дешевле обойдётся обучение, тем дольше оно продлится.
Формула: объём считается от стопа
Допустимый убыток вы уже знаете. Второе число — расстояние от точки входа до стоп-лосса в процентах. Его подсказывает сам график: стоп ставят чуть ниже ближайшей ямки, откуда цена недавно отскакивала, — то есть туда, где станет ясно, что вы ошиблись. Допустим, получилось 2,5% от цены входа. Техническая сторона — как именно выставить стоп в терминале — тема отдельная, сейчас важна только цифра расстояния.
Дальше одно деление:
- Допустимый убыток = депозит × процент риска (например, 500 × 1% = 5 USDT).
- Объём сделки = допустимый убыток ÷ расстояние до стопа (5 ÷ 0,025 = 200 USDT).
- Маржа = объём ÷ плечо — это уже последнее действие, а не первое.
Логика простая: если сделка на 200 USDT пойдёт против вас на 2,5%, вы потеряете около 5 USDT. Около — потому что стоп срабатывает по рынку и может исполниться чуть хуже вашей цены, да ещё биржа возьмёт комиссию на входе и на выходе. Считайте этот 1% как ориентир, а не как точную до цента сумму.
Отсюда простое следствие: чем дальше вы ставите стоп, тем меньше берите объём — иначе убыток вырастет. Поставили стоп близко — можно взять сделку побольше. Риск в долларах при этом остаётся тем же.
Три примера: депозит 100, 500 и 2000 USDT
Цифры ниже учебные, но считаются по той самой формуле.
| Депозит | Риск на сделку | Стоп от входа | Объём сделки | Маржа при 5x |
|---|---|---|---|---|
| 100 USDT | 2% = 2 USDT | 2% | 100 USDT | 20 USDT |
| 500 USDT | 1% = 5 USDT | 2,5% | 200 USDT | 40 USDT |
| 2000 USDT | 1% = 20 USDT | 1,5% | ≈1300 USDT | ≈260 USDT |
Обратите внимание на вторую строку: объём получился 200 USDT при депозите 500, то есть меньше, чем есть на счёте. Это нормально и встречается чаще всего — в такой сделке плечо вам вообще не нужно, хватит залога один к одному. Плечо понадобится в другом случае: когда стоп стоит очень близко и расчётный объём выходит больше депозита. Скажем, те же 500 USDT, риск 1% и стоп всего в 0,8% от входа дают объём 625 USDT — без плеча столько просто не открыть, а с небольшим плечом легко.
На маленьком депозите формула иногда упирается в минимальный размер контракта: биржа не даст открыть сделку меньше определённого объёма. На биткоине у Binance минимальная позиция — 0,001 BTC, по большинству альткоинов хватает 5 USDT размера сделки. Если расчётный объём меньше минимума, возьмите монету подешевле, где биржа разрешает открывать сделки от 5 USDT, — но не двигайте стоп ближе только ради того, чтобы позиция открылась. Минимум по конкретному контракту смотрите в его спецификации в приложении биржи.
И ещё одна деталь: комиссия берётся от объёма сделки, а не от маржи, и платится дважды — на входе и на выходе. На сделке в 1300 USDT это заметная добавка к убытку, так что закладывайте её в расчёт заранее.
Почему нельзя считать «сколько влезет по марже»
Самая частая ошибка новичка выглядит так: на счету 100 USDT, биржа предлагает ползунок плеча, человек ставит максимум и открывает сделку на 5000 USDT, потому что «маржи хватает». Хватает действительно. Только движение цены на 2% против позиции — обычное дело для биткоина за полдня — это убыток в 100 USDT, то есть весь депозит.
Ползунок плеча показывает, сколько биржа вам разрешит открыть. Но разрешённое и посильное — разные суммы, и считать надо вторую. Маржа — всего лишь залог, который биржа держит, пока сделка открыта; подробнее об этом в материале что такое маржа.
Если стопа нет, то и считать нечего. Без стоп-лосса расстояние до выхода неизвестно, и формула не работает. Вы рискуете всей маржой позиции, а при кросс-марже — вообще всем свободным балансом счёта: биржа возьмёт деньги оттуда, чтобы держать сделку живой, пока не дойдёт до ликвидации. Поэтому стоп ставится до входа, а не «когда будет видно».
Плечо подбирается последним
Объём уже посчитан — например, 1300 USDT. Теперь вы просто решаете, сколько денег согласны заморозить под залог: отложите 260 USDT, получится 5x, отложите 130 — получится 10x. Денежный результат сделки от этого не изменится: при одном и том же объёме и одном и том же движении цены вы заработаете или потеряете одинаково. Меняется только запас до ликвидации.
Вот ради чего это важно. Грубый ориентир: позиция с плечом 10x исчерпает начальную маржу примерно при движении в 10% против вас, с плечом 25x — около 4%. Если ваш стоп стоит в 1,5% от входа, десятикратное плечо даёт огромный запас, и стоп сработает задолго до ликвидации. А если плечо выставить так, что ликвидация окажется ближе стопа, вся арифметика риска рассыпется: биржа закроет позицию раньше, чем сработает ваша защита.
Изолированный лонг на 1 300,00 USDT, плечо 10×, поддерживающая маржа 0,50% от номинала (условно). Упрощённая модель без комиссий закрытия, ступеней риск-лимита и других позиций — у биржи цена будет своей.
Какое значение удобнее поставить на практике, разобрано отдельно — какое плечо выбрать для первой сделки. А проще всего посмотреть на живом окне сделки: откройте фьючерсы на Binance, введите объём из своего расчёта и подвигайте ползунок — увидите, как меняется только залог и цена ликвидации, а не потенциальная прибыль.
Сколько риска держать одновременно
Правило 1% относится к одной сделке, но позиций может быть несколько. Поэтому добавьте второй предел: суммарный риск всех открытых сделок — не больше 4–6% депозита. Четыре позиции по 1% — потолок, пятая ждёт, пока закроется одна из предыдущих.
И отдельно про похожие монеты. Лонг по биткоину, лонг по эфиру и лонг по какому-нибудь альткоину — это почти всегда одна и та же ставка: на плохих новостях крипторынок падает вместе. Три позиции по 1% в одну сторону ведут себя как одна позиция с риском 3%, так что считайте их вместе. Режим маржи тоже влияет: при изолированной марже убыток ограничен залогом конкретной позиции, а в кросс-марже все сделки тянут один общий баланс, и неудачная позиция может съесть деньги, которые вы отложили под другие.
Какой процент депозита рисковать в одной сделке новичку?
Один процент. На счёте 300 USDT это 3 USDT убытка в случае ошибки — сумма, из-за которой не будет болеть голова и не захочется «отыграться». Два процента допустимы, когда у вас уже есть понятный набор правил и вы их выдерживаете. Всё, что выше 5%, превращает серию из нескольких неудач в потерю депозита.
Что такое правило 1 процента в трейдинге?
Это договорённость с самим собой: ни одна сделка не может стоить дороже 1% счёта. Объём позиции под это правило подгоняется через стоп-лосс, а не наоборот. Смысл в том, чтобы убыток был событием из серии «ну ладно», а не катастрофой, после которой нужно отыгрываться.
Если объём получился меньше депозита, плечо вообще не нужно?
Для самой сделки — не нужно, вы можете открыть её фактически без плеча, отложив в залог всю сумму объёма. Плечо требуется только тогда, когда расчётный объём больше денег на счёте, а это бывает при очень близком стопе. Во всех остальных случаях высокое плечо просто освобождает часть баланса и приближает цену ликвидации.
Как считать размер позиции, если я не ставлю стоп-лосс?
Никак — считать не от чего. Без стопа вы не знаете, где выйдете, и под ударом оказывается вся маржа позиции, а при кросс-марже и свободный баланс счёта. Если очень не хочется ставить стоп-ордер, то хотя бы выделяйте в изолированную маржу ровно ту сумму, которую готовы потерять целиком, и относитесь к ней как к уже потраченной.
Что делать, если расчётный объём меньше минимального размера контракта?
Вариантов три: выбрать другую монету, где биржа разрешает сделки от меньшей суммы, поставить стоп ближе к входу (но только если это оправдано графиком) или подкопить депозит. Подгонять расчёт под «лишь бы открылось» — худшее из решений, потому что тогда риск на сделку перестаёт быть вашим выбором.
Нужно ли пересчитывать размер после каждой сделки?
Считайте от текущего баланса, а не от стартового. Счёт просел — абсолютная сумма риска уменьшилась, и это защищает вас от попытки отбить потери одним большим заходом. Счёт вырос — размер сделок плавно вырастет сам. Быстрее всего это делать в калькуляторе размера позиции.
Источники и проверка
Условия бирж сверены с официальными документами 18 октября 2026 г. Условия меняются — перед сделкой проверьте важное для вас в приложении биржи.
Binance: фильтры минимального размера ордера по контрактам USDⓈ-MBinance: как считаются комиссии фьючерсов от объёма сделкиУсловия площадок проверены 18 октября 2026 г. Они меняются — сверяйтесь со спецификацией контракта в своём аккаунте.